Don familial pour acheter un logement neuf : une exonération jusqu’à 100 000 € par parent ou grand-parent
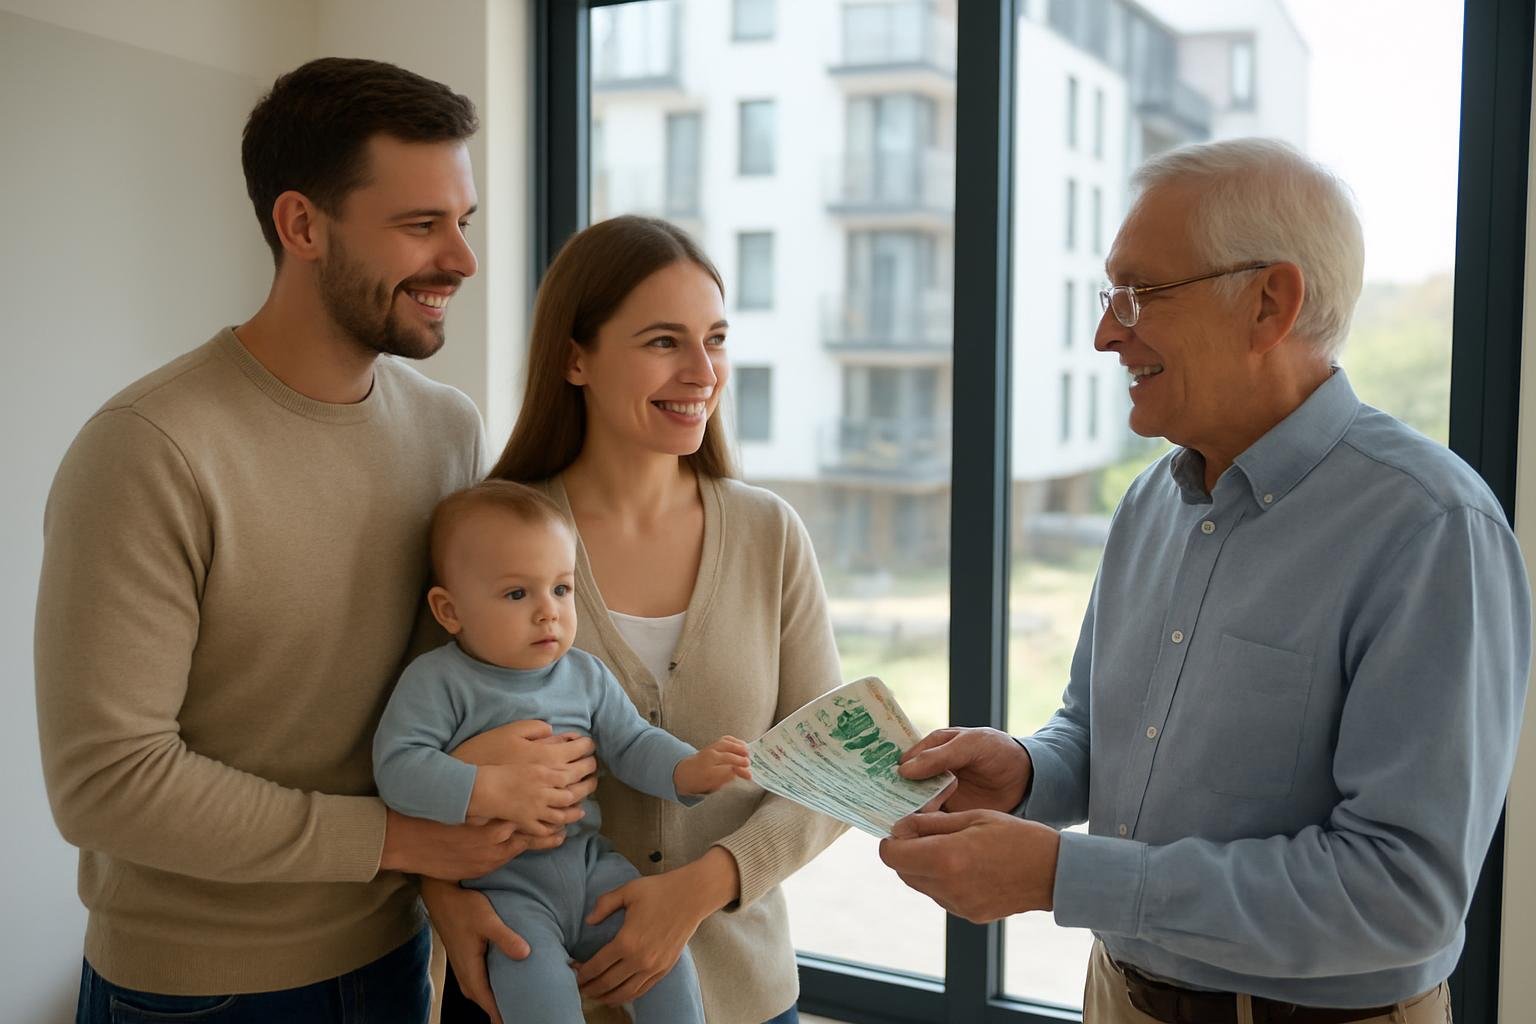
Jusqu’au 31 décembre 2026, un don familial peut permettre de transmettre jusqu’à 100 000 € par parent ou grand-parent sans droits de donation, à condition que la somme soit utilisée pour acheter un logement neuf ou financer certains travaux de rénovation énergétique. Pour un acquéreur, cette mesure change directement la manière de bâtir son plan de financement : elle peut servir d’apport, réduire le recours au crédit et améliorer le dossier bancaire.
Le dispositif s’adresse à ceux qui veulent investir dans un logement neuf acquis en VEFA, mais aussi à ceux qui achètent pour occuper leur résidence principale. Il ouvre également une porte pour les projets de rénovation énergétique dans la résidence principale d’un enfant ou d’un petit-enfant. Dans les deux cas, l’intérêt est le même : orienter une aide familiale vers un usage productif, plutôt que vers une simple transmission de trésorerie.
Un levier fiscal temporaire pour renforcer l’apport
Dans un marché où l’accès au crédit reste un point de vigilance, la présence d’un apport personnel peut peser lourd dans la balance. Un don exonéré n’est pas seulement un avantage fiscal pour le donateur et le bénéficiaire : il peut aussi accélérer un achat, surtout lorsque la banque attend une capacité d’épargne déjà constituée.
Sur le plan patrimonial, l’opération est intéressante pour les familles qui souhaitent aider un enfant ou un petit-enfant sans immobiliser définitivement des sommes trop importantes dans une donation classique. Le cadre fiscal temporaire permet de transmettre une somme significative tout en limitant la fiscalité qui s’appliquerait hors dispositif. En pratique, cela peut faire la différence entre un dossier financé à 100 % par emprunt et un montage plus solide, avec une part d’apport plus confortable.
Quels biens et quels travaux sont concernés ?
Le texte vise d’abord l’achat d’un logement neuf, notamment en VEFA. Pour un investisseur, cela peut faciliter l’acquisition d’un bien destiné à la location ou à la constitution d’un patrimoine immobilier récent, avec un financement plus lisible. Pour un ménage qui achète sa résidence principale, l’effet est similaire : le don peut absorber une partie de l’effort initial demandé à la signature.
La seconde utilisation prévue concerne la rénovation énergétique de la résidence principale d’un enfant ou d’un petit-enfant. Ici, l’aide familiale ne sert pas à acheter, mais à améliorer la qualité et la performance du logement occupé. Cette orientation est cohérente avec les arbitrages patrimoniaux actuels : un bien mieux rénové est souvent plus facile à conserver, à habiter et, à terme, à valoriser.
Pourquoi la date du 31 décembre 2026 compte vraiment
Le caractère temporaire du dispositif est le point central. L’exonération ne constitue pas une règle permanente : elle est liée à une échéance précise, fixée au 31 décembre 2026. Passé ce délai, la mécanique fiscale applicable aux donations redevient celle du droit commun, sauf prolongation ou nouvelle mesure législative.
Autrement dit, les familles qui envisagent d’utiliser cette possibilité ne peuvent pas simplement la garder en réserve sans calendrier. Pour profiter de l’avantage, il faut non seulement prévoir le don, mais aussi le caler sur un projet d’achat ou de travaux suffisamment avancé pour entrer dans les délais. Dans un projet immobilier, cette contrainte temporelle est essentielle, car elle influence la signature, le financement et parfois le choix du bien.
Un outil utile dans une stratégie patrimoniale familiale
Au-delà de l’avantage immédiat, ce type de donation s’inscrit dans une logique de transmission mieux organisée. Les parents et grands-parents disposent ainsi d’un moyen concret de soutenir un descendant au moment où il construit son premier patrimoine immobilier, ou lorsqu’il doit financer des travaux lourds sur sa résidence principale.
Pour les familles qui arbitrent entre aider à l’achat, renforcer un apport ou financer des travaux, le dispositif offre une marge de manœuvre rare. Il peut alléger le coût global d’une opération sans passer par un montage complexe. Dans le neuf, où les frais et les engagements de départ sont déjà élevés, ce coup de pouce peut aussi sécuriser le lancement du projet.
Reste que l’intérêt de la mesure tient à sa temporalité : elle peut être très efficace, mais seulement pour les dossiers préparés à temps. Pour les projets immobiliers en cours, la fenêtre jusqu’au 31 décembre 2026 mérite donc d’être intégrée dès maintenant aux réflexions de financement.